Domain diplom-agraringenieur.de kaufen?
Wir ziehen mit dem Projekt
diplom-agraringenieur.de um.
Sind Sie am Kauf der Domain
diplom-agraringenieur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain diplom-agraringenieur.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
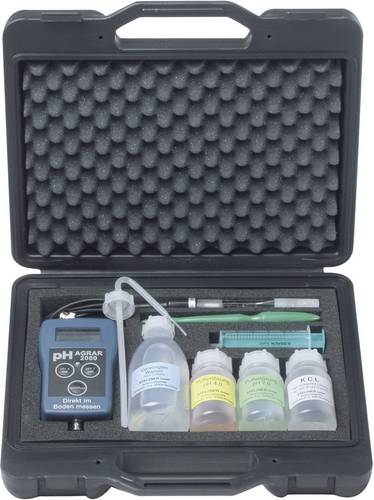
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
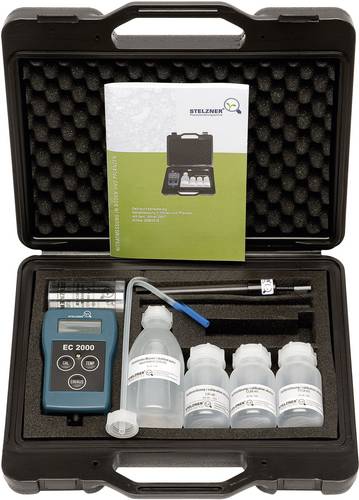
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **

Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Stelzner 1100 Bodenanalyse-Set DüngungDer Aktivitätsmesser PET 2000 misst die der Pflanze zur Verfügung stehenden gelösten Nährsalze und somit deren „Aktivität“ im Wurzelbereich. Die Messung schafft einen Überblick über den Ernährungszustand von Boden oder Substrat. Die Anzeige erfolgt in g/l (d.h. g Salz pro Liter Substrat). Die Auswertung der gemessenen Salzgehalte erfolgt mit Hilfe des beigefügten Technischen Handbuches. Im Gartenbau, in der Baumschule, im Landschaftsbau, im öffentlichen Grün, in der Forst- und Landwirtschaft sowie bei Sonderkulturen dient dieses Gerät zur Sicherstellung und Prüfung bereits durchgeführter oder geplanter Düngemaßnahmen. Der PET 2000 schafft die beste Voraussetzung für einen optimalen Kulturerfolg.475,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner 3002 Bodenanalyse-Set pH-WertDas pH AGRAR 2000 ist ein wichtiges Hilfsmittel zur Kontrolle der des pH-Wertes in Substraten, Böden und Lösungen. Für das optimale Pflanzenwachstum ist die Einhaltung des pflanzenspezifischen pH-Wertbereiches notwendig. Abweichende pH-Werte können die Aufnahme von einzelnen Hauptnährstoffen und Spurenelementen stören. Die genauen pflanzenspezifischen pH-Wertoptima sind ausführlich im mitgelieferten technischen Handbuch beschrieben. Das pH AGRAR 2000 wird eingesetzt zur Direktmessung im Bestand während der Kultur oder auch zur Überprüfung von Substraten, Düngelösungen oder auch der Wasserqualität.468,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stelzner EC 2000 Bodenanalyse-Set LeitfähigkeitLeitfähigkeitsmessgerät mit Kohle-Leitfähigkeitselektrode (20 mS/cm) oder Glas/Platin-Leitfähigkeitselektrode (20 und 200 mS/cm, Autorange) für die Messung in Lösungen. Mit umfangreichem Tabellenwerk für die Pflanzenernährung. Einsatzgebiete: Gartenbau. Hier wird die Leitfähigkeit auch als EC-Wert bezeichnet. Der EC-Wert ist ein Maß für die Menge an gelösten Salzen und wird meist angegeben in mS/cm. Seinen Einsatz findet der EC 2000 in allen Kulturbereichen und Bewässerungssystemen, von der erdelosen Kultur über den klassischen Zierpflanzenbau bis hin zur Substratproduktion. Mit seiner Hilfe lassen sich Stamm- und Nährlösungen bei der Düngung oder die Salzgehalte in Substratmischungen kontrollieren.498,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
VOLTCRAFT PH-212 Bodenanalyse-Set pH-WertDas PH-212 ist ein Messgerät zur Bestimmung des pH-Wertes von Pflanzböden und anderen weichplastigen Medien. Es lässt sich mit diesem Messerät auf einfache Art und Weise feststellen, wie sauer oder basisch die zu messenden Medien sind. Die hochgenaue pH-Elektrode ist mit einem speziellen Epoxy-Körper ummantelt, welcher die Elektrode extrem robust macht. Das Gerät ist durch die Zwei-Punkt-Kalibrierung und automatische Temperaturkompensation sehr genau. Die Anzeigeeinheit ist spritzwassergeschützt und daher ideal für den Anwendungszweck in Gärtnereien, Laboren und im privaten Haushalt usw. geeignet.124,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Franz, Norbert: Nachhaltige Landwirtschaft - sichere ErnährungNachhaltige Landwirtschaft - sichere Ernährung , Die meisten Betriebe der deutschen Landwirtschaft bedienen sich zunehmend industrieller Methoden: Sie betreiben arbeitsteilige Massenproduktion in immer größeren Einheiten. Dieses Buch zeigt, wie diese Wirtschaftsweise letztlich ihre eigenen Existenzbedingungen zerstört und die Ernährungssicherheit gefährdet. Die industrielle Landwirtschaft schädigt die Lebensgrundlagen Boden und Wasser und die Vielfalt der Arten und Ökosysteme. Sie gefährdet Leben, Gesundheit und Wohlbefinden von Pflanzen, Tieren und Menschen. Und sie trägt erheblich zur Erwärmung des Weltklimas bei. Leidtragende dieser Entwicklung sind auch die Landwirtinnen und Landwirte selbst. Deshalb müssen sie für den Umbau der industriellen Landwirtschaft zu einer nachhaltigen Wirtschaftsweise gewonnen werden. Norbert Franz und Hans-Jürgen Müller leiten die Gründe für diese Entwicklung her und zeigen erprobte Wege der Landwirtschaft hin zur Nachhaltigkeit: den ökologischen Landbau, eine nachhaltige Weidewirtschaft und andere Formen nachhaltigen Land- und Gartenbaus wie beispielsweise Agroforstsysteme und Permakultur, regenerative Landwirtschaft und ökologisierte Formen industrieller Landwirtschaft. Eine Brücke auf diesem Weg kann die "Hybrid"-Landwirtschaft sein, die ökologische und industrielle Wirtschaftsweisen verbindet. Die Autoren stellen gesellschaftliche Akteure vor, die diese "große Transformation" vollziehen und fördern. Und sie erheben konkrete Forderungen an die Politik, die geeignet sind, diese Transformation zu fördern und die Existenz der Landwirtschaft zu sichern. , Zünd- & Glühanlagen > Gokart Teile , Erscheinungsjahr: 202504, Autoren: Franz, Norbert~Müller, Hans-Jürgen, Seitenzahl/Blattzahl: 567, Abbildungen: farbige Abbildungsseiten, Keyword: Agroforstsysteme; Hybride Landwirtschaft; Industrielle Landwirtschaft; Nachhaltige Weidewirtschaft; Permakultur; Regenerative Landwirtschaft; Ökologischer Landbau, Fachschema: Nachhaltigkeit~Sustainable Development~Ökologie / Landwirtschaft, Ernährung~Tierhaltung~Betrieb / Kleinbetrieb~Kleinbetrieb~Kleinunternehmen~Unternehmen / Kleinbetrieb~Landwirtschaft / Betrieb, Fachkategorie: Nachhaltige Landwirtschaft~Ökologischer Landbau~Tierhaltung, Viehhaltung~Ackerbau und landwirtschaftliche Erzeugnisse~Landwirtschaftliche Kleinbetriebe, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 134, Höhe: 44, Gewicht: 856, Produktform: Gebunden,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was zählt zu den erhaltungsaufwendungen?
Zu den Erhaltungsaufwendungen zählen alle Kosten, die anfallen, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten, wie die Inspektion von Heizungsanlagen oder die Reinigung von Fassaden, zählen zu den Erhaltungsaufwendungen. Grundsätzlich sind alle Kosten absetzbar, die dazu dienen, den Wert und die Funktionsfähigkeit eines Gebäudes langfristig zu erhalten. Es ist wichtig, zwischen Erhaltungsaufwendungen und Herstellungskosten zu unterscheiden, da letztere in der Regel nicht sofort steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.